연구혁신비 신설로 AI 구독료 처리는 뭐가 달라지나, 그리고 여전히 안 되는 것
2026년 4월 국무회의를 통과한 국가연구개발혁신법 시행령 개정. 연구혁신비 신설과 간접비 네거티브 전환이 AI 구독료 집행에 실제로 어떤 영향을 주는지, 한도를 직접 계산해봤다.
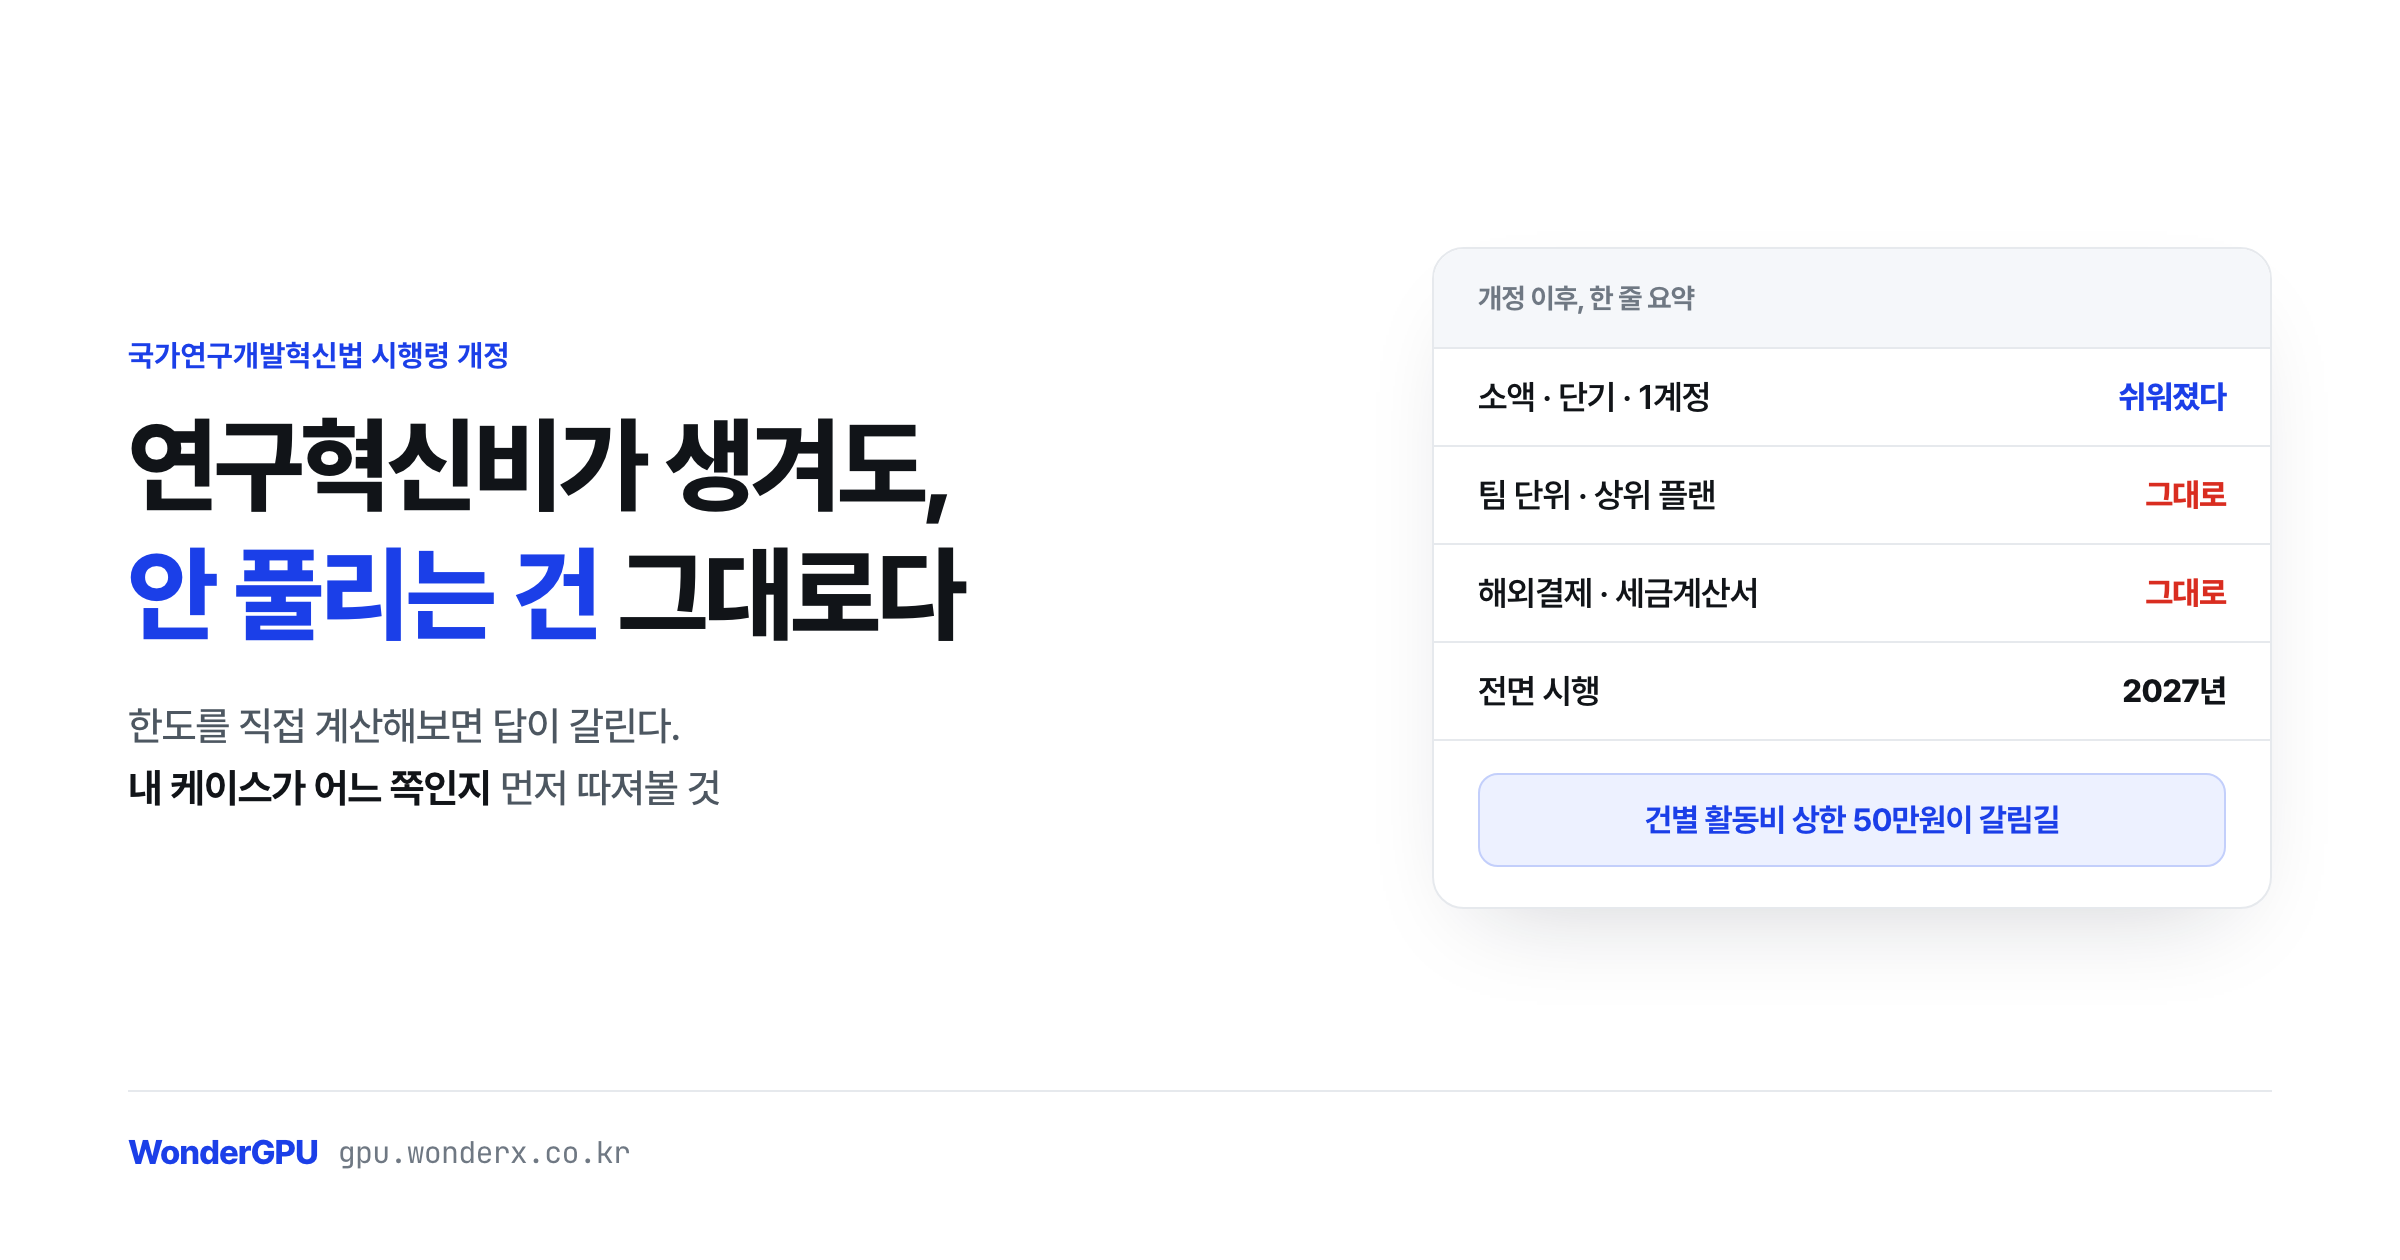
2026년 4월 28일 국무회의를 통과한 「국가연구개발혁신법 시행령」 개정안은 연구혁신비를 신설했다. 직접비의 10% 이내, 최대 5,000만원까지 비목 구분 없이 쓸 수 있고 증빙은 카드 매출전표와 사용목적 입력으로 끝난다. 다만 건별 상한이 활동비 50만원이라서, ChatGPT Plus 한 계정 같은 소액 구독은 쉬워졌지만 팀 단위로 Claude Max 같은 상위 플랜을 여러 달 쓰는 경우는 여전히 정규 비목과 기존 증빙이 필요하다.
지난 4월 28일 국무회의에서 「국가연구개발혁신법 시행령」 개정안이 통과됐다. 연구비 자율성을 대폭 늘리는 내용이다.
AI 구독료를 연구비로 처리하는 문제를 계속 들여다보고 있던 입장에서, 이 개정이 실제로 뭘 바꾸는지 정리해봤다. 결론부터 말하면 일부는 확실히 쉬워졌고, 핵심 문제는 그대로 남았다.
뭐가 바뀌었나
① 연구혁신비 신설
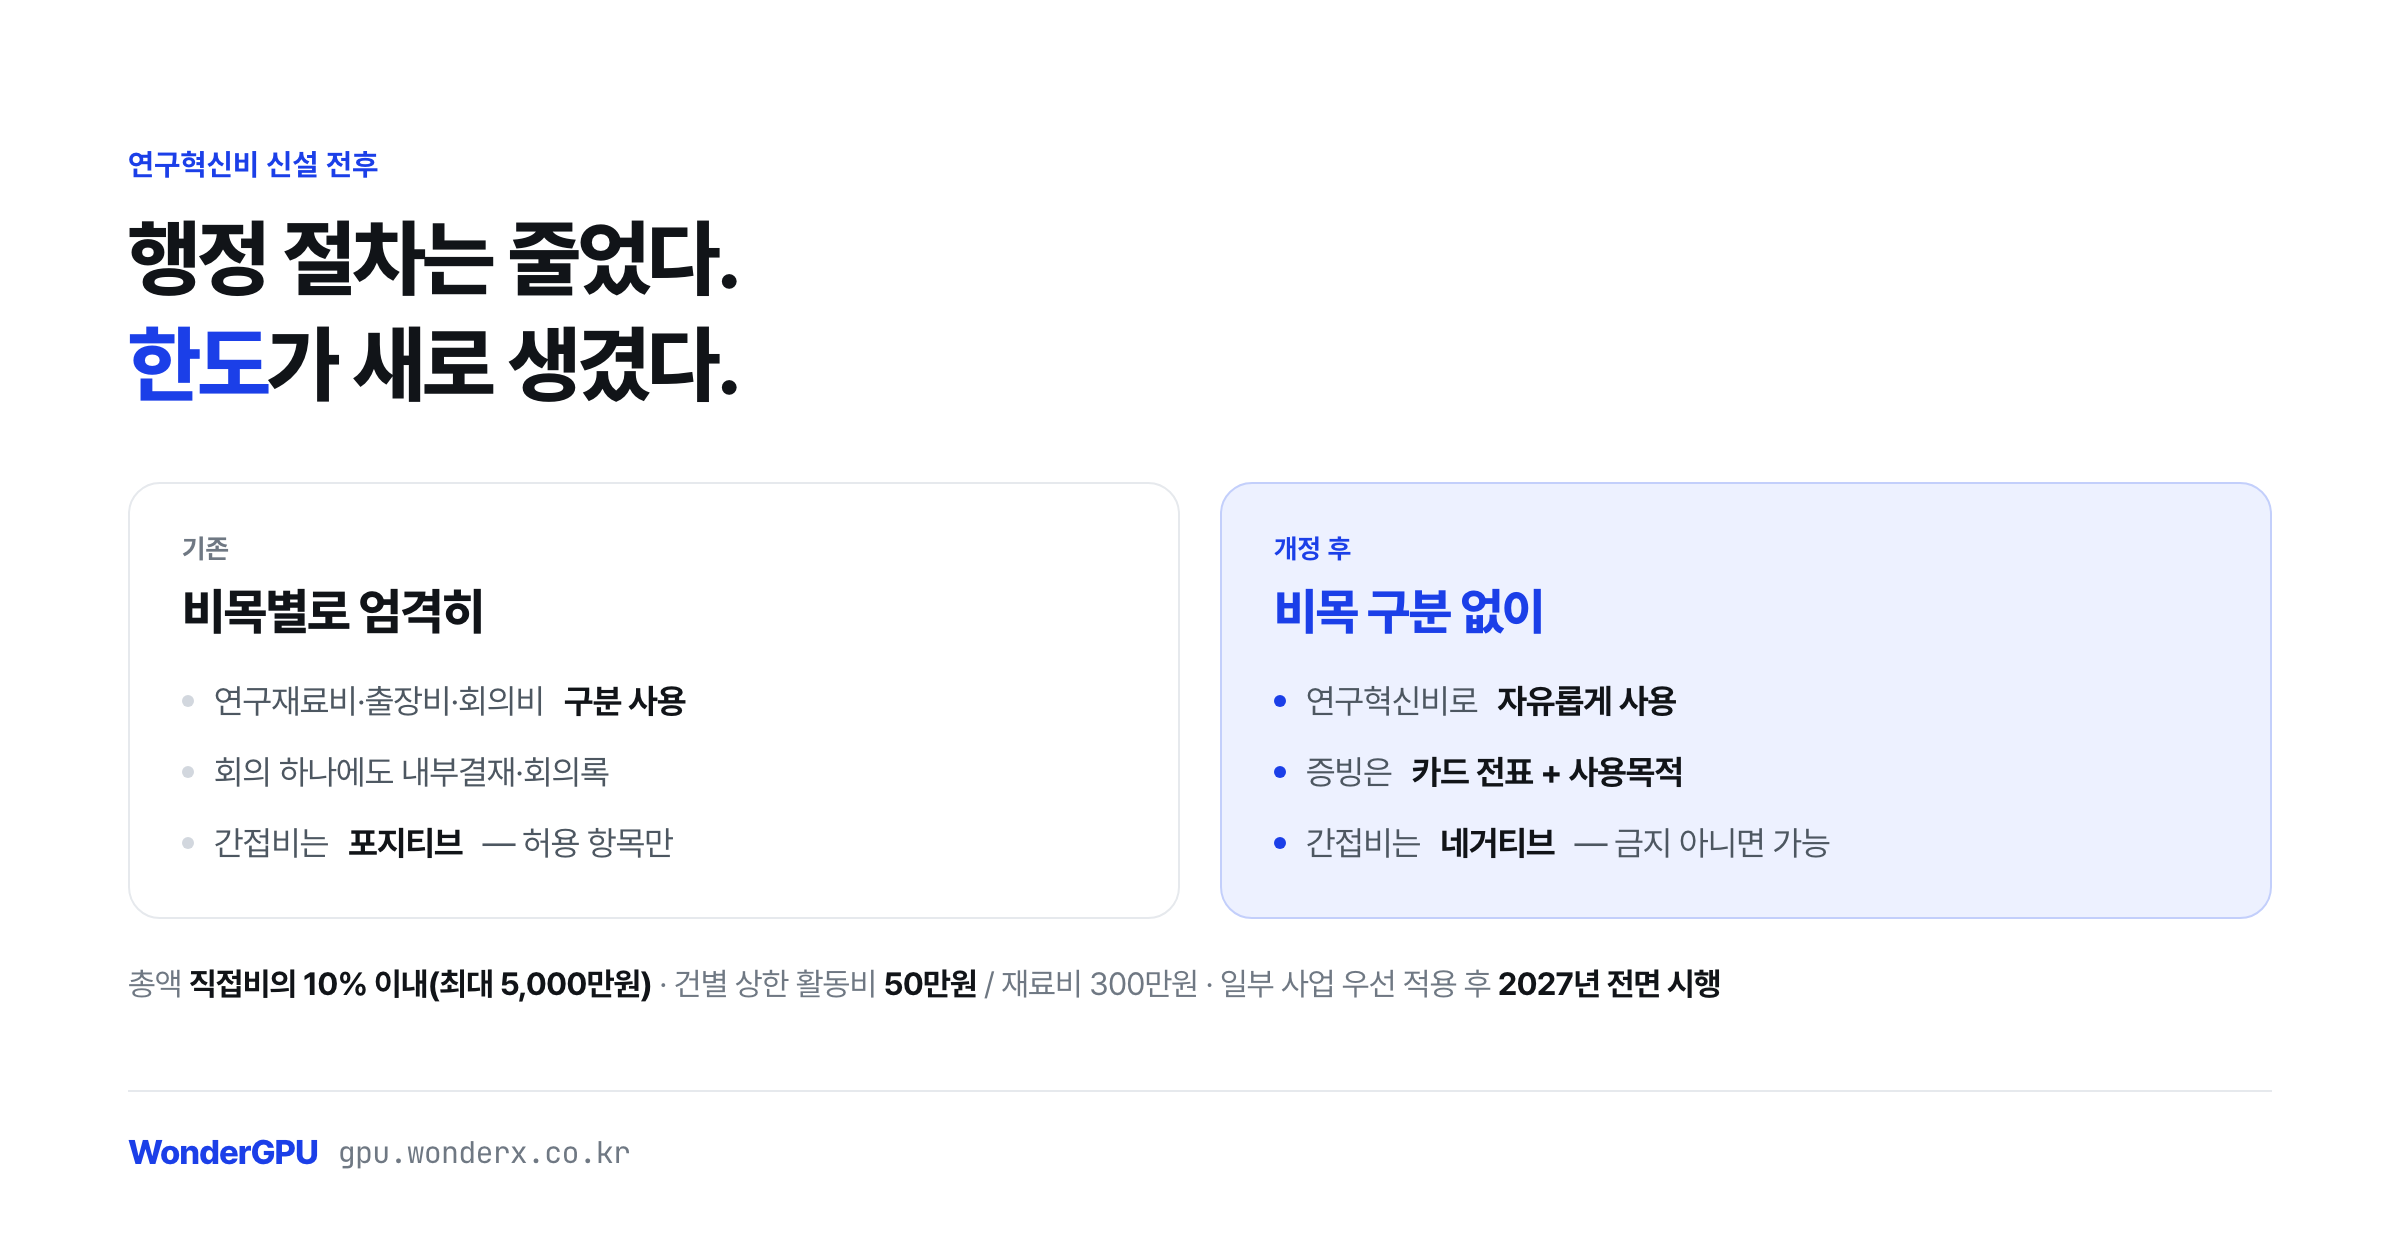
가장 큰 변화다. 기존에는 연구재료 구입비·출장비·회의비를 비목별로 엄격히 구분해서 써야 했고, 간단한 회의 하나에도 내부결재와 회의록을 갖춰야 했다.
연구혁신비는 이걸 걷어낸다.
- 비목 구분 없이 자유롭게 사용
- 증빙은 카드 매출전표 + 사용목적 입력으로 완료
행정 부담이 확 줄어드는 구조다.
다만 한도가 있다.
| 항목 | 한도 |
|---|---|
| 총액 | 직접비의 10% 이내, 최대 5,000만원 |
| 건별 상한 (활동비) | 50만원 |
| 건별 상한 (재료비) | 300만원 |
② 간접비가 네거티브 리스트로
기관이 쓰는 간접비 방식도 바뀐다. 기존에는 허용 항목으로 명시된 것만 쓸 수 있었다(포지티브). 개정 후에는 금지 항목이 아니면 다 쓸 수 있다(네거티브).
새로운 유형의 비용이 생겨도 규정을 고칠 때까지 기다릴 필요가 없어졌다는 뜻이다. AI 서비스 이용료가 대표적인 사례로 언급된다.
③ 시행 시기
바로 전면 적용은 아니다. 일부 사업에 먼저 적용되고, 2027년에 전면 시행된다. 지금 수행 중인 과제가 대상인지는 소관 부처 공고와 기관 지침을 확인해야 한다.
그래서 AI 구독료는 이제 쉬워졌나
여기가 핵심이다. 금액을 넣고 직접 계산해보면 답이 갈린다.
되는 경우: 소액·단기·소수 계정
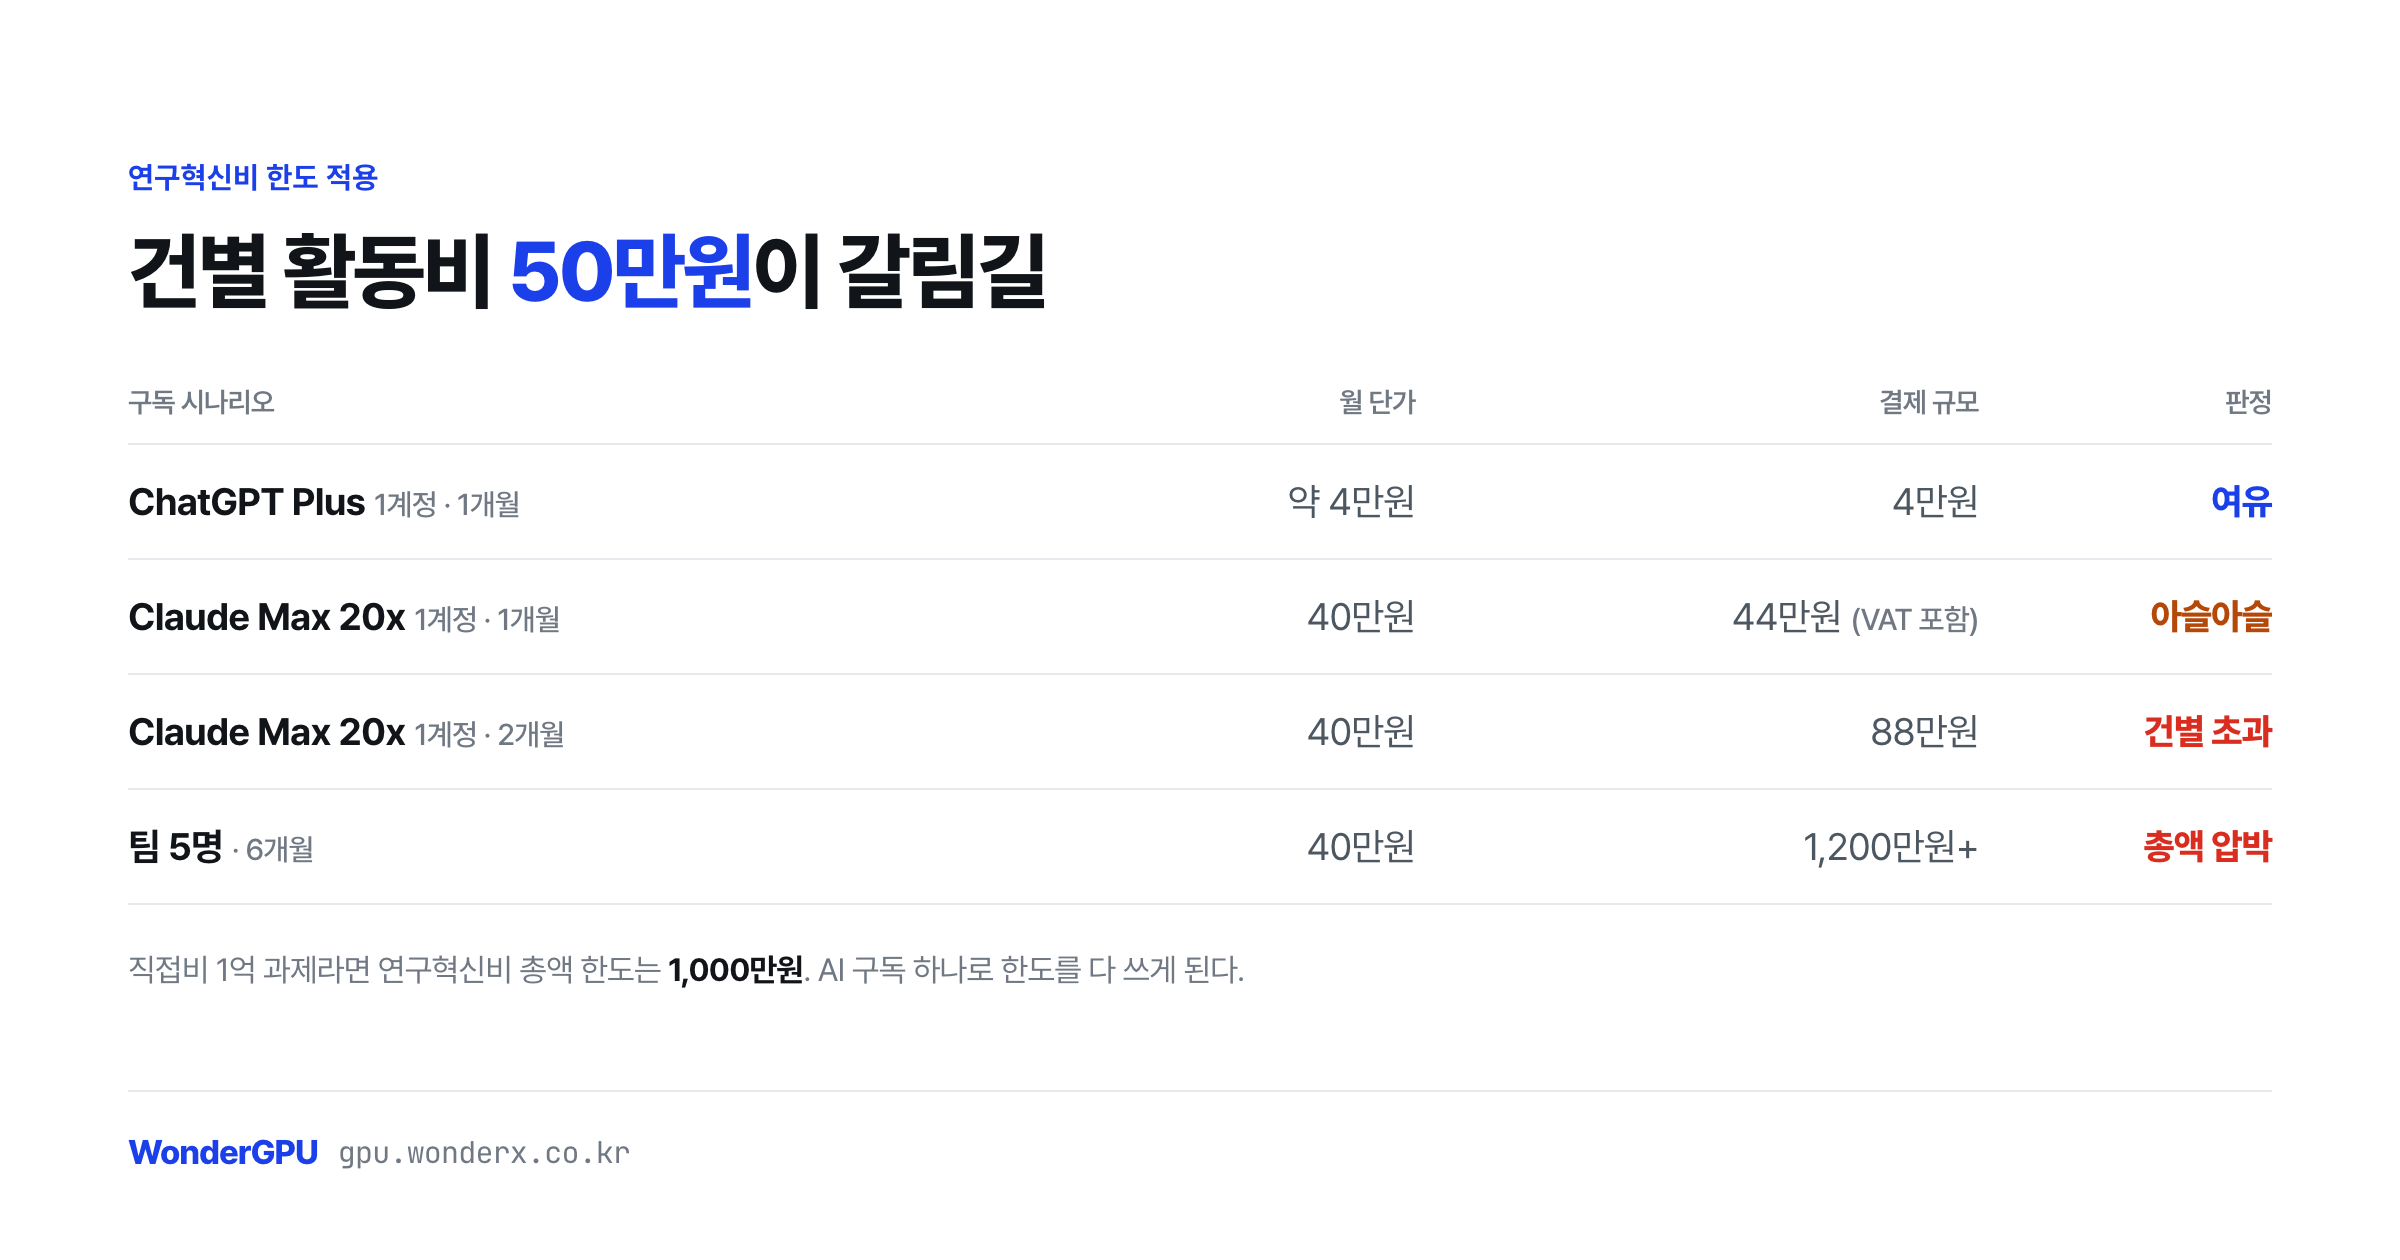
ChatGPT Plus 1계정 1개월을 보자. 월 $20, 원화로 4만원 안팎이다. 건별 활동비 상한 50만원에 한참 못 미친다. 연구혁신비로 카드 긁고 사용목적만 적으면 끝이다.
이런 건 이제 굳이 복잡하게 갈 이유가 없다. 직접 결제하시는 게 빠르다.
애매한 경우: 상위 플랜
Claude Max 20x 1계정 1개월은 월 40만원 선이다(부가세 별도). 부가세를 포함하면 44만원, 건별 상한 50만원에 아슬아슬하게 들어간다.
한 달씩 끊어 쓰면 가능하지만, 두 달치를 한 번에 결제하는 순간 상한을 넘는다.
안 되는 경우: 팀 단위·장기
5명이 6개월 쓴다고 해보자. 상위 플랜 기준이면 총액이 1,200만원을 넘어간다.
- 건별 상한 50만원을 훌쩍 넘고
- 연구혁신비 총액 한도(직접비 10%)도 압박한다
직접비가 1억인 과제라면 연구혁신비 한도가 1,000만원이다. AI 구독 하나로 한도를 다 써버리고 다른 데 쓸 게 없어진다.
결국 팀 단위 구독은 기존처럼 연구활동비 등 정규 비목으로 가야 한다. 그 말은 증빙 요건도 기존 그대로라는 뜻이다.
이 구간에서 필요한 게 원화 세금계산서와 구독 이용확인서다. 계정당 단가와 증빙 절차는 AI 구독료 연구비 처리 페이지에 정리해뒀다.
여전히 안 풀리는 것
규제가 풀린 건 국내 절차 쪽이다. 해외 SaaS를 결제하는 구조 자체는 하나도 안 바뀌었다.
세금계산서는 여전히 안 나온다. Anthropic·OpenAI는 국내 간편사업자라 부가세는 받아가면서 세금계산서를 발행하지 않는다. 연구혁신비로 처리하면 카드 전표로 갈음되지만, 정규 비목으로 가는 순간 다시 증빙 문제다.
부가세는 그대로 비용이다. 해외 간편사업자에게 낸 부가세는 매입세액공제 대상이 아니다. 규정이 바뀌어도 이건 세법 영역이라 그대로다.
환율은 계속 흔들린다. 같은 $200 구독인데 이번 달과 다음 달 청구액이 다르다. 원화로 잡힌 예산에 매달 다른 숫자가 찍히는 건 여전하다.
과제 전용 증명도 그대로다. 개인 이메일로 가입한 계정을 회사 카드로 결제했다면, 그게 이 과제 전용이라는 걸 증명할 방법이 없다. 연구혁신비는 증빙 절차를 줄인 것이지, 누가 무엇에 썼는지를 면제해준 게 아니다.
정리하면
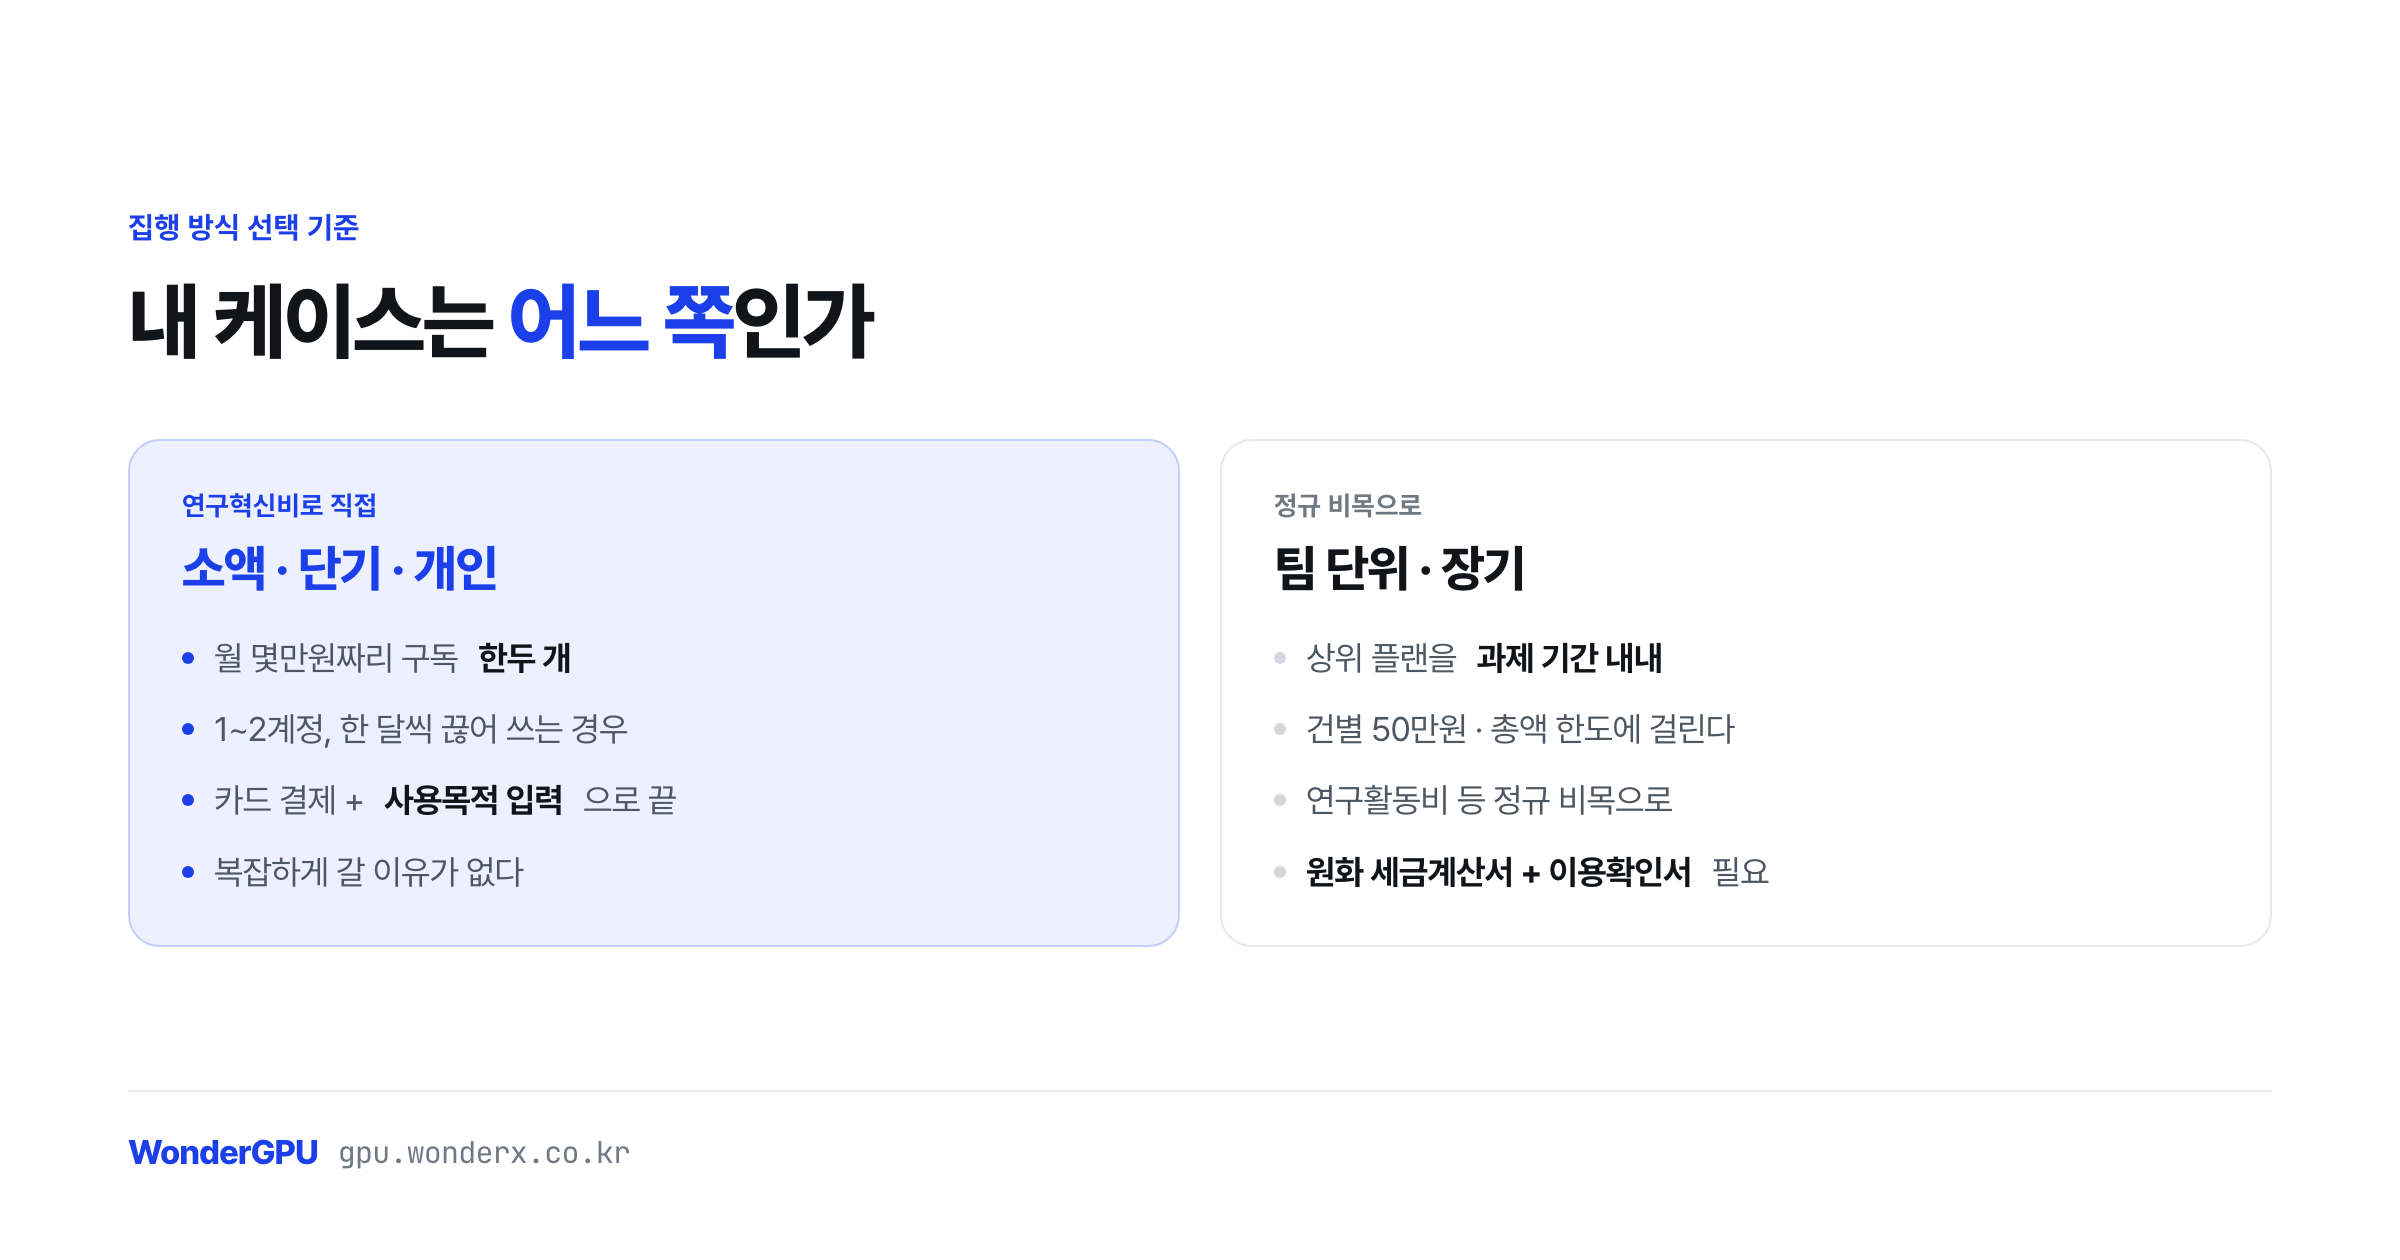
이번 개정으로 소액·단기·개인 단위는 확실히 쉬워졌다. 월 몇만원짜리 구독을 한두 개 쓰는 정도면 연구혁신비로 직접 처리하는 게 가장 빠르다. 복잡하게 갈 필요 없다.
반대로 팀 단위로, 상위 플랜을, 과제 기간 내내 쓰는 경우는 달라진 게 거의 없다. 한도에 걸려 정규 비목으로 가야 하고, 그러면 해외결제·세금계산서·환율·전용 증명 문제가 그대로 돌아온다.
규제 완화를 반기되, 내 케이스가 어느 쪽인지 먼저 계산해보는 게 순서다.
시행 시기와 세부 기준은 사업마다 다르니, 소관 부처 공고와 소속 기관 연구비 지침을 함께 확인하시길 권한다.
출처
- 국무회의 통과(2026-04-28)와 연구혁신비 한도(직접비 10% 이내 최대 5,000만원, 건별 활동비 50만원·재료비 300만원), 시행 시기(2026년 6월 일부 사업, 2027년 전면): 뉴스웍스 · 뉴스핌
- 간접비 네거티브 전환의 법령 근거와 개정 이유: 법제처 입법예고, 국가연구개발혁신법 시행령 일부개정령안 (2026-02-13~03-25) · 국가법령정보센터, 국가연구개발혁신법 시행령
- 해외 사업자의 간편사업자등록과 세금계산서 미발행: 「부가가치세법」 제53조의2
- 예시 금액(Claude Max 20x 월 40만원 선 등)은 2026년 8월 기준 원더엑스 공급 단가이며, 현재 단가는 WonderGPU에 있다.
팀 단위 구독이라 정규 비목으로 가야 하는 상황이라면, 원화 세금계산서와 구독 이용확인서로 증빙을 정리하는 방법을 정부과제로 AI 구독료 처리하는 법에 적어뒀습니다. 문의는 WonderGPU: AI 구독료 연구비 처리 또는 gpu@wonderx.co.kr로 주세요.